|
初めての決算書
|

|
|
|
|
|
須藤和夫(すどうかずお)、診断士資格取得及び県協会入会年度2016年。
日米合弁企業、米国企業の本社、日本企業で事業企画・開発・マーケティングの責任者を歴任し、定年退職後、診断士として独立しました。
メールアドレス: kazuo.sudo@mx2.ttcn.ne.jp
|
|
|
|
|
|
はじめに
今回は、診断士歴が浅く実務での財務分析を行った経験の少ない方を対象にしています。
我々の目的は財務「分析」から課題を見つけ 、改善提案につなげる事です。
決算書はそのベースになる重要なデータですが、試験問題にある決算書と異なり、実物は直球ばかりではなく、いろいろな変化球が含まれていて、初めて見る方は戸惑うことも多いと思います。
|
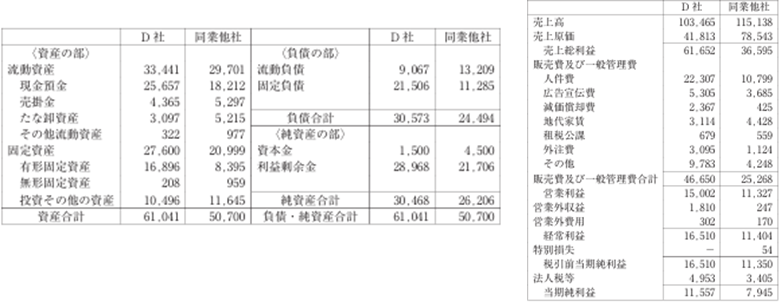
これは診断士試験で見る決算書です。試験用なので当然きれいにできています。 これは決算書の数値を同業他社と比べて課題を見つけるという問題ですが、実際の経営支援の業務でも普通は一番先に行う事項でもあります。
|
|
|
|
|
|
図表引用:中小企業診断士試験(令和4年度2次試験事例Ⅳ)より抜粋
|
|
|
|
しかし、私の経験した実際の決算書にはこんな変化球が入っていました。
経費
・ある企業で接待費が突出して大きい年があったので、当然どうやって減らすかを考えようとしたら、何かの経費が大きかったために税理士が接待費に入れたとのことでした。
・原材料費が急に上がったケースで、原因を調べて削減案を作ろうとしたら、材料を買っている会社から機材も買っているので、高い機械代金が同じ請求書に入っていたということもありました。
借入金と貸付金
・長期借入金
借入金ですが貸しているのは社長で返済を期待していない金額でした。本来は元入金などにすべきで、これを資産に分類すると経営分析が実際と異なってしまうので、私は別扱いにしました。
・長期貸付金
上の逆で、借入金も多いが貸付金も多い企業でした。貸付金の回収を考えましたが、社長の配偶者への貸付という扱いで、本来は経営者借りに分類すべきでした。回収は期待していないので、これも資産から外して別扱いにしました。
・短期借入金
短期借入金は1年以内の返済ですが毎年同じ金額が計上されていました。 経営分析上は返済方法を考えるべきですが、この企業は利益が出ていて金融機関との友好的な関係を維持するための経費と言う事でした。
節税
法律違反にならない節税はどの企業でも行います。
ただ、経営分析の数値を混乱させることがあるので要注意です。
・役員報酬
利益が大幅に減少する年度では理由を見ると役員報酬が節税目的で大幅に増額されていました。
・保険積立金の急増
これは中小企業政策で学んだ中小企業倒産防止共済で、この企業では利益圧縮が主な目的でした。
他の注意点
これはおかしな項目ではないですが、人件費や減価償却費は販管費と製造原価に分かれて計上されていることがあります。 人件費率などを見る場合、これを合算するかどうかは企業の事業形態にもよりますが、注意が必要です。
変化球への対応
当然ですが、社長に確認するしかありませんが、経費の分類の様に税理士が数字合わせでやっていることもありますので税理士に聞かないと解らない事も多くあります。
管理会計
決算書は納税の為に必須であるために、その目的の数値は正しく作られていますが、それ以外は日々の経営判断にはあまり役立ちません。
|
例えば、3月末決算の場合、決算書ができるのは6月ごろです。 ここには15か月前から3か月目までの数値が載っていますが、それを今の経営判断に使うには遅すぎます。 また、例えば売上では全社売上は判りますが、製品(商品、販売先など)別の金額はめったに入っていません。 これは税額の計算には不要であるためです。 我々が分析から改善方法を考えて提案する場合、このような管理会計的なデータが多く必要ですが、かなりの企業では持っていないのが 実情でので、管理会計データの必要性を説明して社長と一緒に作っていくことも我々には非常に重要になります。
|
なお、決算書のサイクルが長いことの対策として試算表を作ってもらうことは可能です。 ただし、試算表の経費項目は決算時にまとめて入力するような処理をしている税理士もいて、あまり信用できません。 そのため、私は売上金額は使いますが利益は見ないようにしています。
|
|
|
|
おわりに
|
診断士試験では財務会計は苦手科目でした。1次、2次ともに点数が取れるようになるまで相当に苦労しましたが、実際に実務に就くと、絶対重要で頻繁に知識が必要になることが解りました。これから実務に就く方も、決算書による財務分析は一丁目一番地のようなものなので、ぜひ決算書の変化球に注意して良い分析を行うようにしてください。
|
|
|
|
|
|
その他最新の投稿
|
|
|
|
|
|
|
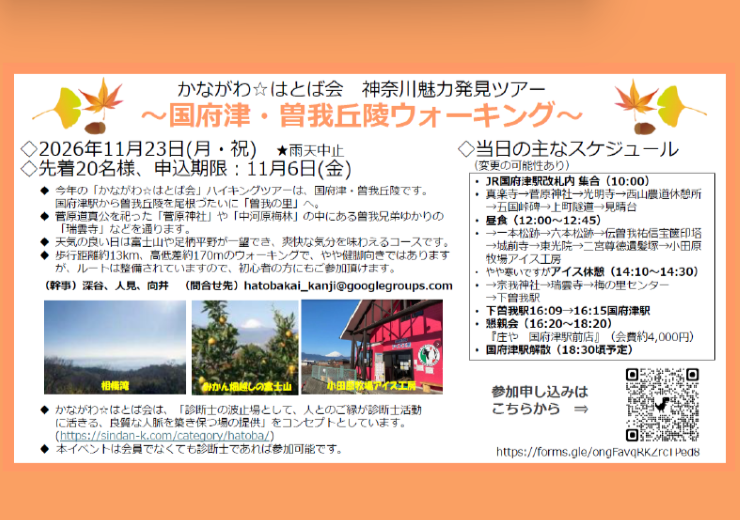
国府津・曽我丘陵ウォーキング かながわ☆はとば会主催
|
|
|
|
11月23日に神奈川魅力発見ツアー、国府津・曽我丘陵ウォーキングを開催します。 今年の「かながわ☆はとば会」ハイキングツ …
|
|
|
|
|
|
|
|
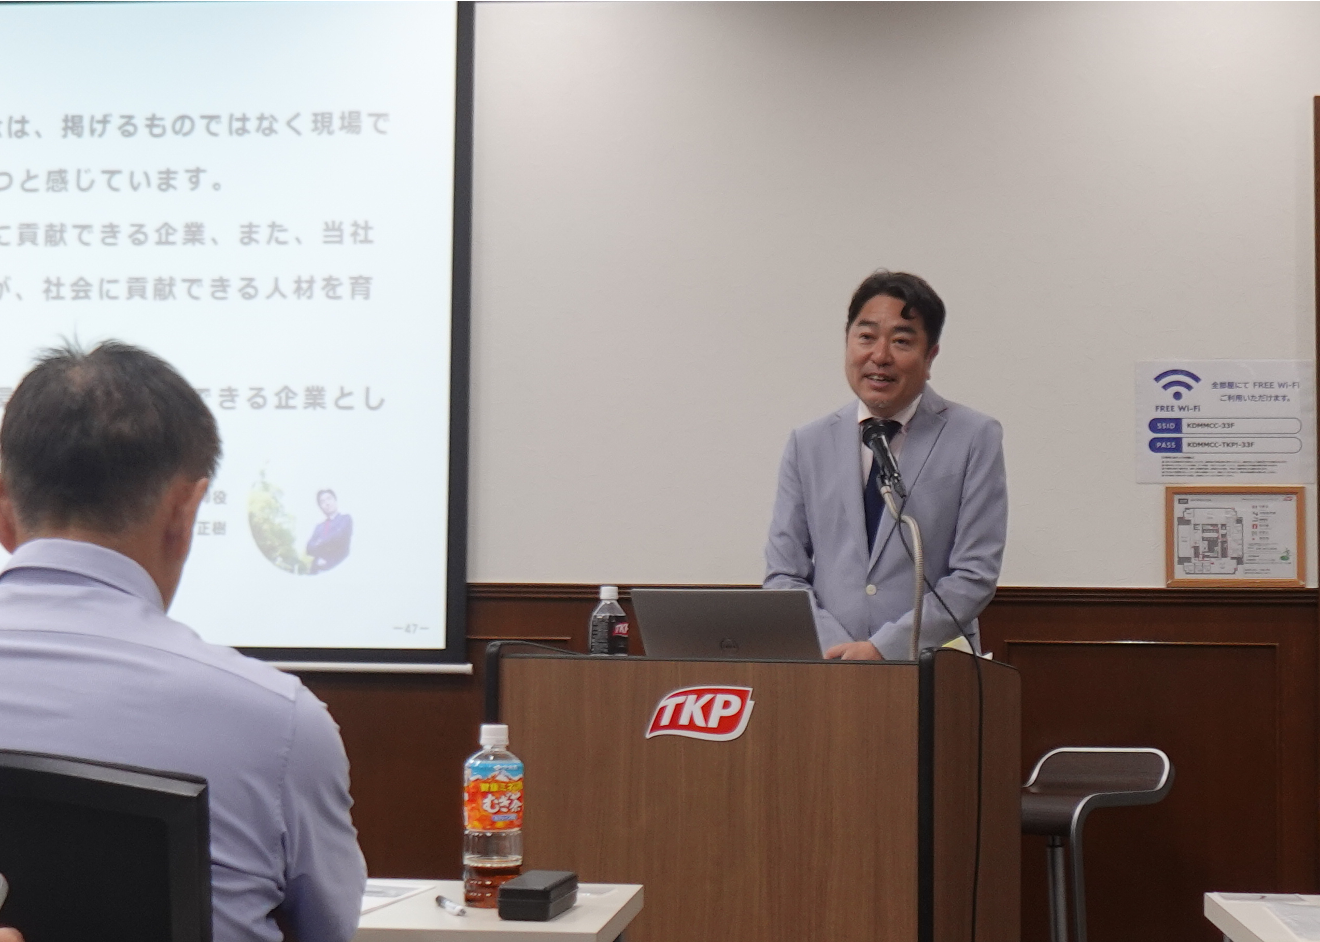
理論研修実施報告『フランチャイズ企業における“現場起点”の 経営変革 ―環境経営・人材育成・地域連携の取り組み ―』
|
|
|
|
2026年10月10日(土)、理論政策更新研修において、株式会社ダスキン東横の松日楽正樹代表取締役より、『フランチャイズ …
|
|
|
|
|
|
|
|
連載企画 ソーシャルセクター支援 (1)NPO支援を始めたきっかけ
|
|
|
|
1.はじめに 初めまして、今年診断士登録した水野と申します。本連載では、現在私が取り組んでいるソーシャルセクター支援につ …
|
|
|
|
|
|
連載企画 小規模商圏における店舗出店のポイント (1) 商圏の広がりと「量」を捉える
|
|
|
|
はじめまして。人見大輔と申します。大手コンビニエンスストアチェーンで、20年以上にわたり店舗開発の仕事に携わってきました …
|
|
|
|
|
|
|
|
連載企画 人事制度から見る組織文化 (1)人事制度とは
|
|
|
|
皆さんこんにちは。中小企業診断士の清野です。これまで約20年間人材業界で企業の人事課題の解決を支援してまいりました。ここ …
|
|
|
|
|
|
|
|
理論研修実施報告『~ベンチャーフレンドリーから始まる共創の未来~モノづくり天国・東京 大田からの挑戦~』
|
|
|
|
2026年9月26日(土)開催の理論政策更新研修において、東京都大田区にある、 有限会社安久工機 代表取締役 田中 宙 …
|
|
|
|
|
|
|
|