|
分けて集計する経営分析
~事業を理解するシンプルな第一歩~
|

|
|
|
|
|
柳楽 尚美(なぎら なおみ)
令和6年4月 中小企業診断士登録
令和7年5月 神奈川県中小企業診断協会入会
過去の勤務先では、経理・会計業務を主に担当していました。前職の小規模企業では、業績改善のための経営分析手法を1から構築して経営分析を実施しました。これらの経験をもとに、現在は個人事業主として経理代行をしており、経営分析サービスについても検討中です。
メールアドレス:tbkw_naomi@yahoo.co.jp
|
|
|
|
|
|
はじめに
初めての企業で経営分析をする方法は、人それぞれだと思います。
この記事では、どこから経営分析を始めるか迷われる方向けに、「分けて集計する」というシンプルな方法と、この方法で前勤務先を分析した経験をご紹介します。
|
|
|
|
原価と販管費を分ける
損益計算書が原価と販管費に分かれるので、原価と販管費は、通常は分けて集計されていると思います。
しかし、「正確に」分けられているとは限りません。
私の前勤務先企業では、外注費以外の費用を、便宜的に、7:3のような一定の比率で原価と販管費に割り振って計上していました。事務所で使う消耗品も7割は売上原価に計上、業務に使うソフトウエアの減価償却費も、3割は販管費に計上、といった状態でした。
これでは正確な販管費の年間額は出てきません。
そこで、一律の比率による計上は見直し、事務所で使う消耗品は100%販管費にする等、内容から判断して、原価と販管費の分類・集計をし直しました。
結果として、販管費の年額をより正確に予測できるようになり、販管費を賄うために必要な売上総利益が判明し、売上総利益率や売上高の目標値を定めやすくなりました。
|
|
|
|
商品や受注案件ごとに原価を分ける
商品や受注案件ごとに原価を分けて集計すれば、商品や受注案件ごとの売上総利益・売上総利益率を算出できますので、経営分析には大いに役立ちます。
前出の企業は、受注生産型だったのですが、案件ごとの損益管理がされておらず、どの案件が利益を押し下げているのか不明でした。
|
案件ごとに原価を分けて集計したところ、売上総利益率が10%に満たない案件、売上総利益さえ出ていない案件、さらには、その案件にかかる人件費が売上高を上回るような案件さえ発見されました。
|
この分析をもとに、見積書を作成する際の人件費単価や諸経費率の見直しが行われ、売上総利益率が低い案件と類似案件の受注もやめたところ、企業全体の売上総利益率は大きく上昇しました。
商品や受注案件ごとに分けると数が多すぎる場合は、商品カテゴリーや部門といった、より大きな範囲で分けても、効果が見込めます。
|
|
|
|
原価を分けて集計する方法
原価管理ソフトも多くありますが、導入する時間やコストをかけられないこともあるはずです。
商品や案件ごとの原価集計をまったく行っていない企業の場合、集計方法を1から構築する必要があります。
集計方法の流れは、次のとおりです。
①商品や受注案件ごとに部門番号を決める
②売上高と原価に部門番号を紐づける
③部門番号ごとに集計する
具体的な分析方法としては、部門集計機能のある会計ソフトを使っていれば、この機能を使うのが便利です。①の部門番号を会計ソフトに登録します。売上高と原価を入力する際に、部門も入力することで紐づけます。複数の商品や案件にまたがる原価があるときは、数量等の比率で、できるだけ按分して計上します。
入力後は、部門ごとの集計表で売上総利益等の損益の確認ができます。
|
|
部門機能のある会計ソフトを使っていない場合
|
|
|
|
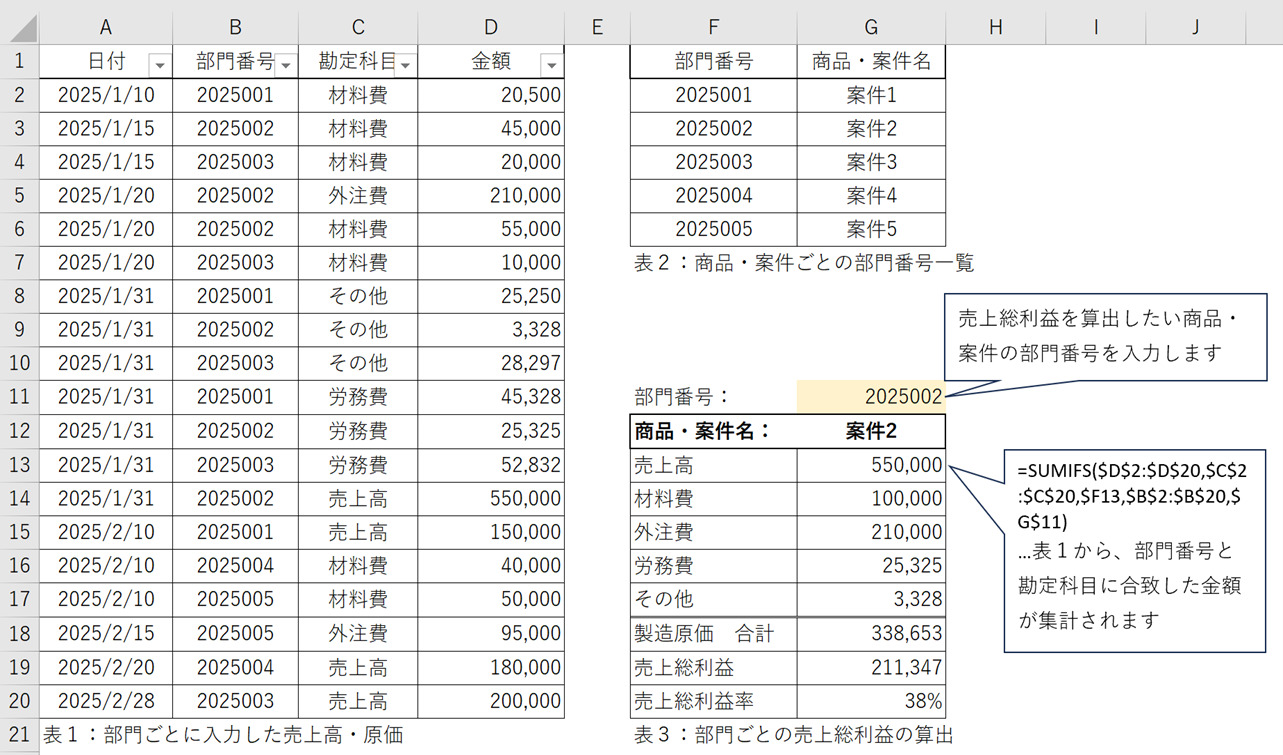
エクセルやスプレッドシート等の表計算ソフトでも、商品や受注案件ごとの売上高と原価を分けて集計することができます。
|
表1のように、売上高と原価について、部門番号や金額を入力します。集計したい期間分の入力が終わったら、表3のように関数で集計すると、部門ごとの売上総利益を算出できます。
|
表計算ソフトでの集計は、会計ソフトでの集計に比べるとスキルが必要になります。完璧な分類は必要なく、重要項目を見極めてざっくり分類・集計するだけでも十分です。また、表計算ソフトのスキルを持つ人材が企業にいない場合は、集計は毎月行うのではなく、目的を明確にして期間や回数限定で行うことをお勧めします。
|
|
|
|
|
おわりに
|
商品や案件ごとに分けて集計し、経営分析をするのは、シンプルな方法ですが、集計方法を一から構築して実行するのは、なかなか大変です。
それでも、数値に基づいた説明や助言が可能になり、経営者の納得感も高まり、経営改善への意識も高まりますので、やる価値はあると信じています。
|
|
|
|
|
|
その他最新の投稿
|
|
|
|
|
|
|
国府津・曽我丘陵ウォーキング かながわ☆はとば会主催
|
|
|
|
11月23日に神奈川魅力発見ツアー、国府津・曽我丘陵ウォーキングを開催します。 今年の「かながわ☆はとば会」ハイキングツ …
|
|
|
|
|
|
|
|
理論研修実施報告『フランチャイズ企業における“現場起点”の 経営変革 ―環境経営・人材育成・地域連携の取り組み ―』
|
|
|
|
2026年10月10日(土)、理論政策更新研修において、株式会社ダスキン東横の松日楽正樹代表取締役より、『フランチャイズ …
|
|
|
|
|
|
|
|
連載企画 ソーシャルセクター支援 (1)NPO支援を始めたきっかけ
|
|
|
|
1.はじめに 初めまして、今年診断士登録した水野と申します。本連載では、現在私が取り組んでいるソーシャルセクター支援につ …
|
|
|
|
|
|
連載企画 小規模商圏における店舗出店のポイント (1) 商圏の広がりと「量」を捉える
|
|
|
|
はじめまして。人見大輔と申します。大手コンビニエンスストアチェーンで、20年以上にわたり店舗開発の仕事に携わってきました …
|
|
|
|
|
|
|
|
連載企画 人事制度から見る組織文化 (1)人事制度とは
|
|
|
|
皆さんこんにちは。中小企業診断士の清野です。これまで約20年間人材業界で企業の人事課題の解決を支援してまいりました。ここ …
|
|
|
|
|
|
|
|
理論研修実施報告『~ベンチャーフレンドリーから始まる共創の未来~モノづくり天国・東京 大田からの挑戦~』
|
|
|
|
2026年9月26日(土)開催の理論政策更新研修において、東京都大田区にある、 有限会社安久工機 代表取締役 田中 宙 …
|
|
|
|
|
|
|
|